
Thư tín dụng (Letter of Credit – L/C) là một văn bản cam kết thanh toán có điều kiện, do ngân hàng phát hành thay mặt cho người nhập khẩu cam kết chi trả cho người thụ hưởng (người xuất khẩu) một số tiền nhất định khi họ xuất trình được bộ chứng từ phù hợp với các điều khoản đã thỏa thuận. Đây được xem là phương thức thanh toán an toàn và phổ biến nhất trong thương mại quốc tế nhằm giảm thiểu rủi ro cho cả hai bên mua và bán.
HOTCần tiền gấp? Có ngay trong 15 phút!Vay online tới 20 triệu · Chỉ cần CCCD · Duyệt tự động 24/7Vay ngay →Việc hiểu rõ về bản chất của L/C giúp doanh nghiệp tối ưu hóa quy trình giao dịch, bảo vệ quyền lợi tài chính và hạn chế tối đa các tranh chấp thương mại. Trong bài viết này, chúng ta sẽ cùng đi sâu vào cơ chế hoạt động, quy trình thực hiện và những lưu ý pháp lý quan trọng khi sử dụng công cụ này trong năm 2026.
Thư tín dụng (L/C) là gì?
Thư tín dụng (L/C) là một loại hình cam kết thanh toán có điều kiện, được ngân hàng phát hành thiết lập theo yêu cầu của người nhập khẩu nhằm bảo đảm quyền lợi cho người xuất khẩu trên cơ sở kiểm tra tính hợp lệ của bộ chứng từ. Bản chất pháp lý của L/C dựa trên các tập quán và quy tắc quốc tế, phổ biến nhất là Quy tắc và Thực hành thống nhất về Tín dụng chứng từ (UCP 600) do Phòng Thương mại Quốc tế (ICC) ban hành.
Thông qua sự điều chỉnh của UCP 600, L/C trở thành một văn bản pháp lý độc lập, tách biệt hoàn toàn với hợp đồng mua bán hàng hóa giữa người mua và người bán. Điều này có nghĩa là ngân hàng chỉ làm việc dựa trên hồ sơ, chứng từ được xuất trình, chứ không can thiệp vào các tranh chấp liên quan đến chất lượng hàng hóa hay tiến độ giao hàng thực tế nếu không được quy định trong L/C.
Có thể bạn quan tâm: Mã Bưu Chính Quận 1 Tphcm Là Gì? Danh Sách Zip Code Chi Tiết Mới Nhất
Tại sao L/C được coi là phương thức an toàn trong thương mại?
L/C được coi là phương thức an toàn bởi nó thiết lập cơ chế kiểm soát rủi ro thông qua sự tham gia của các ngân hàng trung gian uy tín, bảo vệ quyền lợi song phương giữa nhà xuất khẩu và nhà nhập khẩu. Ngân hàng đóng vai trò như một bên bảo lãnh, đảm bảo người bán sẽ nhận được tiền nếu thực hiện đúng nghĩa vụ cung cấp chứng từ, đồng thời đảm bảo người mua không phải thanh toán tiền nếu hàng hóa chưa được chứng minh là đã gửi đi thông qua bộ chứng từ hợp lệ.
Tính an toàn này còn nằm ở nguyên tắc độc lập của L/C. Việc tách biệt L/C khỏi hợp đồng ngoại thương giúp ngân hàng thực hiện thanh toán dựa trên sự phù hợp của chứng từ thay vì phải xác minh các vấn đề thực tế tại hiện trường. Điều này giúp đẩy nhanh quá trình thanh toán và tạo ra một “rào cản” pháp lý vững chắc, giúp cả hai bên tránh được những tình huống bội tín trong giao dịch quốc tế.
Các thành phần tham gia chính trong một giao dịch L/C là ai?
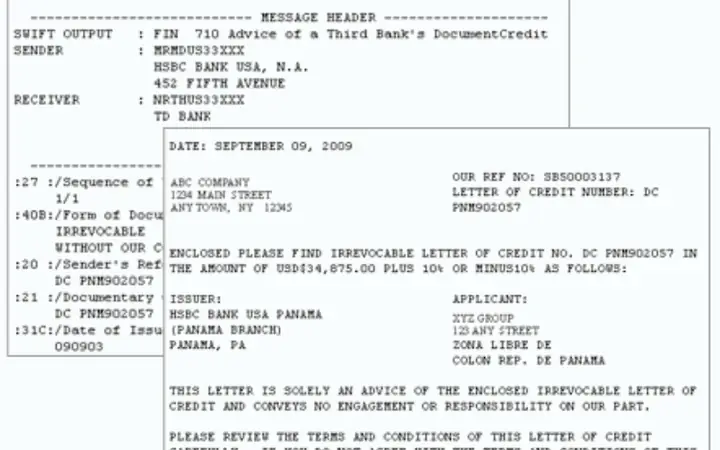
Trong một giao dịch L/C thông thường, có bốn chủ thể chính đảm nhận vai trò và trách nhiệm pháp lý khác nhau để đảm bảo giao dịch diễn ra thông suốt. Cụ thể bao gồm:
Có thể bạn quan tâm: Dịch Vụ Chuyển Phát Quốc Tế Dhl: Bảng Giá, Hướng Dẫn Gửi Hàng Và Cách Tra Cứu Chi Tiết
- Người nhập khẩu (Applicant): Là bên có nghĩa vụ trả tiền cho hàng hóa, người yêu cầu ngân hàng phát hành mở L/C để thanh toán cho người xuất khẩu.
- Người thụ hưởng (Beneficiary): Là bên bán hàng, người hưởng quyền lợi từ việc thanh toán của ngân hàng khi xuất trình bộ chứng từ hợp lệ.
- Ngân hàng phát hành (Issuing Bank): Là ngân hàng do người nhập khẩu chỉ định, chịu trách nhiệm phát hành L/C và cam kết thanh toán cho người thụ hưởng nếu chứng từ đầy đủ, hợp lệ.
- Ngân hàng thông báo (Advising Bank): Thường là ngân hàng đại lý của ngân hàng phát hành tại nước người xuất khẩu, có trách nhiệm thông báo L/C và kiểm tra tính xác thực của L/C đó trước khi chuyển cho người thụ hưởng.
Quy trình thực hiện thanh toán bằng thư tín dụng như thế nào?
Quy trình thanh toán bằng L/C được thực hiện qua một chuỗi các bước tuần tự, đòi hỏi sự phối hợp chặt chẽ giữa các bên nhằm đảm bảo tính đồng bộ của chứng từ. Sau khi hợp đồng ngoại thương được ký kết, người mua sẽ yêu cầu ngân hàng phát hành L/C, sau đó bộ chứng từ sẽ được lưu chuyển qua các ngân hàng để thực hiện kiểm tra và đối chiếu trước khi thanh toán chính thức diễn ra.
Bước 1: Mở và thông báo thư tín dụng
Để bắt đầu, người nhập khẩu làm đơn yêu cầu mở L/C gửi tới ngân hàng phát hành kèm theo các điều kiện cụ thể về hàng hóa và chứng từ. Sau khi xét duyệt hạn mức tín dụng hoặc tài sản đảm bảo, ngân hàng phát hành sẽ phát hành L/C và gửi tới ngân hàng thông báo tại quốc gia của người thụ hưởng để kiểm tra và thông báo chính thức cho người bán. Đây là bước quan trọng để khẳng định cam kết thanh toán của ngân hàng phát hành đối với người thụ hưởng, tạo tiền đề để người bán tiến hành giao hàng.
Có thể bạn quan tâm: Tổng Quan Thông Tin Về Đường Nguyễn Ảnh Thủ Tại Quận 12
Bước 2: Xuất trình bộ chứng từ và thanh toán
Sau khi giao hàng, người thụ hưởng sẽ lập bộ chứng từ theo đúng các điều khoản trong L/C và xuất trình cho ngân hàng thông báo hoặc ngân hàng chỉ định trong thời hạn hiệu lực. Ngân hàng sẽ kiểm tra bộ chứng từ; nếu chứng từ phù hợp (complying presentation), ngân hàng phát hành sẽ thực hiện thanh toán cho người thụ hưởng ngay lập tức hoặc theo kỳ hạn quy định. Trong trường hợp chứng từ có sai biệt (discrepancy), ngân hàng có quyền từ chối thanh toán hoặc yêu cầu sửa đổi chứng từ, đảm bảo nguyên tắc an toàn tài chính cho người nhập khẩu.
Những lưu ý quan trọng và phân loại thư tín dụng phổ biến
Doanh nghiệp cần nắm rõ các biến thể của L/C và các tiêu chí khắt khe để được cấp phép sử dụng công cụ này, nhằm tối ưu hóa chi phí và kiểm soát rủi ro trong năm 2026. Việc lựa chọn đúng loại L/C không chỉ giúp giao dịch an toàn hơn mà còn tăng cường uy tín của doanh nghiệp trong mắt các đối tác quốc tế.
Các loại thư tín dụng thường gặp trong xuất nhập khẩu là gì?
Có thể bạn quan tâm: Hướng Dẫn Cách Đổi Trả Hàng Và Hoàn Tiền Trên Shopee Chi Tiết Nhất
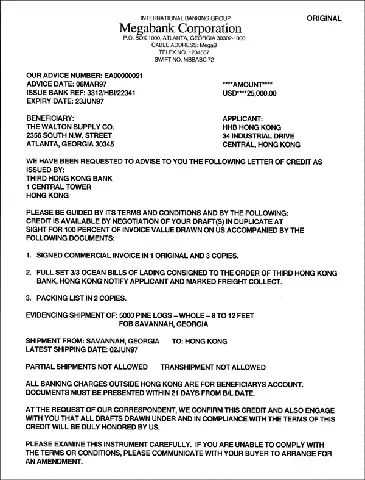
Có nhiều loại L/C khác nhau được phân loại dựa trên tính chất hủy ngang, khả năng xác nhận hoặc quyền chuyển nhượng của chúng. Các loại phổ biến nhất bao gồm:
- L/C không thể hủy ngang (Irrevocable L/C): Là loại L/C mà một khi đã phát hành, ngân hàng không thể tự ý thay đổi hoặc hủy bỏ các điều khoản nếu chưa có sự đồng ý của các bên liên quan. Đây là loại được sử dụng phổ biến nhất để bảo vệ quyền lợi người bán.
- L/C có xác nhận (Confirmed L/C): Là L/C được một ngân hàng thứ ba (thường là ngân hàng uy tín tại nước người xuất khẩu) xác nhận cam kết thanh toán bên cạnh cam kết của ngân hàng phát hành, giúp gia tăng độ tin cậy cho người bán.
- L/C chuyển nhượng (Transferable L/C): Loại L/C cho phép người thụ hưởng đầu tiên được quyền chuyển nhượng một phần hoặc toàn bộ số tiền L/C cho người thụ hưởng thứ hai, thường dùng trong thương mại trung gian.
Điều kiện để doanh nghiệp được ngân hàng phát hành L/C là gì?
Để được ngân hàng cấp dịch vụ phát hành L/C, doanh nghiệp cần thỏa mãn các tiêu chí khắt khe về sức khỏe tài chính và uy tín. Các ngân hàng hiện nay thường yêu cầu:
- Hạn mức tín dụng: Doanh nghiệp phải có hạn mức tín dụng đã được phê duyệt còn hiệu lực.
- Tài sản đảm bảo: Yêu cầu về ký quỹ (tỷ lệ ký quỹ từ 10% đến 100% giá trị L/C tùy thuộc vào uy tín doanh nghiệp).
- Uy tín tín dụng: Lịch sử giao dịch, báo cáo tài chính minh bạch và không có nợ xấu tại các tổ chức tín dụng.
Làm sao để kiểm soát rủi ro khi sử dụng thư tín dụng?
Rủi ro lớn nhất trong giao dịch L/C là tình trạng “sai biệt chứng từ” (discrepancy) dẫn đến việc bị từ chối thanh toán hoặc phát sinh chi phí phạt. Để kiểm soát, người thụ hưởng cần rà soát kỹ lưỡng từng từ ngữ trong L/C ngay khi nhận được, đảm bảo khả năng cung cấp đầy đủ chứng từ gốc phù hợp với yêu cầu. Mọi điều chỉnh về điều khoản L/C nên được thực hiện qua các văn bản sửa đổi chính thức (amendment) thay vì thỏa thuận miệng, nhằm đảm bảo tính pháp lý nếu có tranh chấp xảy ra.
Sự khác biệt giữa L/C và các phương thức thanh toán khác là gì?
L/C vượt trội hơn các phương thức khác như chuyển tiền (T/T) hoặc nhờ thu (Collection) về mức độ an toàn cho cả hai phía, dù đi kèm chi phí ngân hàng cao hơn.
- So với T/T (Chuyển tiền): T/T nhanh gọn, phí thấp nhưng rủi ro cao vì không có cơ chế bảo đảm thanh toán gắn liền với chứng từ. L/C an toàn hơn nhờ cam kết của ngân hàng.
- So với Nhờ thu (Collection): Nhờ thu mang tính chất “nhờ ngân hàng thu hộ”, ngân hàng không chịu trách nhiệm thanh toán nếu người mua không trả tiền. Ngược lại, L/C là cam kết có điều kiện của ngân hàng, nên tính an toàn cao hơn hẳn.
Tóm lại, L/C là công cụ tài chính tối ưu cho các doanh nghiệp chú trọng sự an toàn và uy tín trong các giao dịch thương mại quốc tế có giá trị lớn.
